随着教育信息化2.0行动的深入推进,中国教育行业计算机系统集成市场在2022年呈现出蓬勃发展的态势。计算机系统集成作为连接上游软硬件产品与下游教育用户的关键环节,其市场现状与投资机会备受关注。本文将从上游投资视角,分析2022年中国教育行业计算机系统集成市场的现状,并探讨其中蕴含的投资机会。
一、市场现状概述
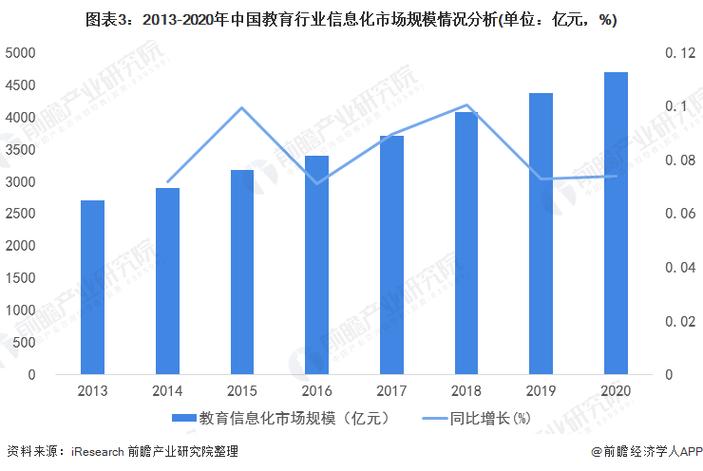
2022年,中国教育行业计算机系统集成市场规模持续扩大。在政策层面,“双减”政策落地后,教育信息化投入更加聚焦于校园基础设施升级、智慧校园建设以及优质数字教育资源共享。据相关数据显示,2022年教育行业信息化投入保持稳定增长,其中系统集成服务占比显著。市场需求主要来源于K12智慧校园建设、高校数字化科研平台搭建以及职业教育实训基地的信息化改造。计算机系统集成商在教育行业中扮演着整合硬件设备、软件平台与网络资源,提供定制化解决方案的重要角色。
二、上游产业链分析
计算机系统集成的上游主要包括硬件设备供应商(如服务器、存储设备、网络设备、终端设备等)、基础软件供应商(操作系统、数据库、中间件等)以及云服务提供商。2022年,上游产业呈现以下特点:
- 硬件设备国产化进程加速:在自主可控政策引导下,国产服务器、网络设备在教育行业的采购比例进一步提升。华为、浪潮、联想等国内厂商在教育市场占据主要份额。
- 基础软件生态逐步完善:国产操作系统(如统信UOS、麒麟)和数据库(如达梦、人大金仓)在教育行业的适配性增强,为系统集成商提供了更多选择。
- 云服务成为重要支撑:教育行业上云趋势明显,阿里云、腾讯云、华为云等公有云服务商与系统集成商合作,为教育客户提供混合云解决方案。
上游产品的技术迭代和成本变化直接影响系统集成商的利润空间和解决方案竞争力。
三、投资机会分析
从上游投资视角看,2022年教育行业计算机系统集成市场存在以下投资机会:
- 国产化替代带来的硬件投资机会:随着教育行业对信息安全要求的提高,国产服务器、网络设备、终端设备的替代需求持续释放。投资者可关注在的教育领域有深厚渠道积累的国产硬件厂商,以及与之紧密合作的系统集成商。
- 基础软件与集成服务的融合机会:国产基础软件在教育行业的应用推广需要系统集成商进行适配和优化,这为投资于国产软件生态的企业提供了机会。关注那些与国产操作系统、数据库厂商建立战略合作关系的系统集成企业。
- 智慧教育解决方案的创新机会:教育行业对智慧校园、智慧课堂、在线教育平台等解决方案的需求日益个性化,系统集成商需要整合上游AI、大数据、物联网等新兴技术。投资于具备自主研发能力、能够提供差异化解决方案的系统集成商,有望获得更高回报。
- 云化转型中的服务机会:教育行业上云趋势为系统集成商带来云迁移、云运维等增值服务机会。投资者可关注与主流云厂商合作紧密、具备云服务能力的集成商。
四、风险与挑战
尽管市场前景广阔,但上游投资仍面临一些风险:教育行业预算受政策影响较大,回款周期较长;上游技术更新快,集成商需持续研发投入;市场竞争加剧,利润率可能承压。投资者需谨慎评估。
五、结论
2022年中国教育行业计算机系统集成市场在政策驱动和需求升级的双重作用下保持增长态势。从上游视角看,国产化替代、基础软件融合、智慧解决方案创新及云化服务成为主要投资机会。投资者应重点关注与上游厂商深度合作、具备技术整合能力和教育行业经验的系统集成企业,同时注意政策与市场风险,把握教育信息化深入发展带来的长期机遇。