随着数字化转型的深入推进,中国计算机系统集成行业在2021年展现出新的竞争态势。本报告旨在深入分析该行业的竞争格局及市场份额,为相关企业和投资者提供参考。
一、行业规模与增长
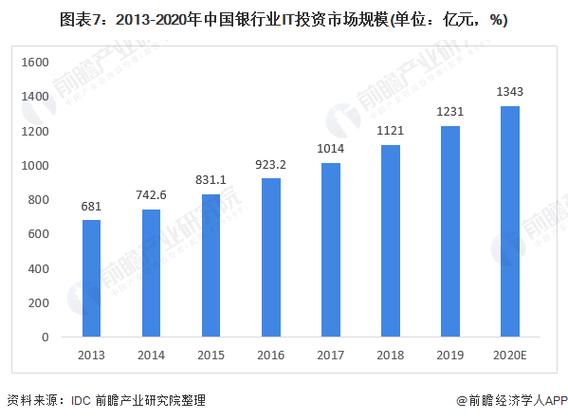
2021年,中国计算机系统集成市场规模达到约1.2万亿元,同比增长10.5%。增长主要得益于云计算、大数据、人工智能等技术的广泛应用,以及政府、金融、电信等行业信息化建设的持续投入。
二、竞争格局分析
1. 市场集中度较低
中国计算机系统集成行业市场集中度较低,CR5(前五家企业市场份额)约为25%,CR10约为40%。行业存在大量中小型企业,竞争激烈。
2. 领先企业概况
(1)华为:凭借在ICT领域的深厚积累,华为在系统集成市场占据领先地位,2021年市场份额约为8%。
(2)中国软件:作为老牌系统集成商,中国软件在政府、金融等领域优势明显,市场份额约为6%。
(3)东软集团:在医疗、社保等行业信息化领域具有较强竞争力,市场份额约为5%。
(4)浪潮信息:在云计算、大数据领域表现突出,市场份额约为4%。
(5)太极股份:在政务、国防等领域有较高市场份额,约为3%。
3. 竞争特点
(1)行业解决方案能力成为核心竞争力
(2)云计算、大数据等新技术应用推动竞争格局变化
(3)跨界融合加剧,IT企业与行业企业合作深化
三、市场份额分布
1. 按行业划分
政府、金融、电信、制造、能源等行业是系统集成的主要应用领域。其中,政府领域占比最大,约为30%;金融领域占比约20%;电信领域占比约15%。
2. 按区域划分
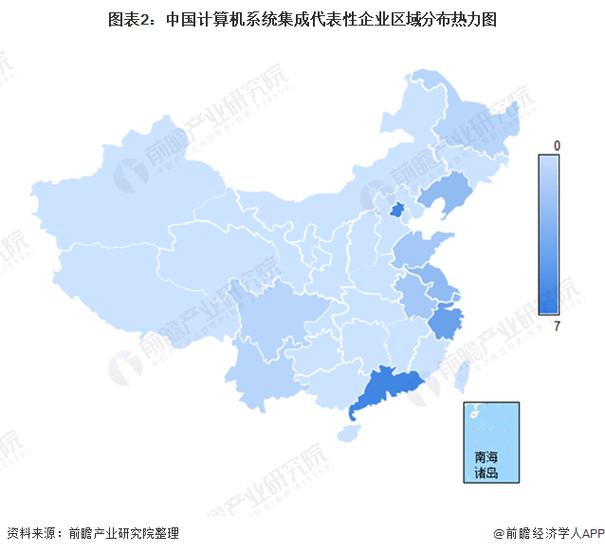
华东、华北、华南地区是系统集成市场的主要区域,合计占比超过70%。其中,华东地区占比最高,约为35%。
四、发展趋势
- 云化、服务化转型加速
- 行业边界模糊,生态竞争成为主流
- 自主可控需求推动国产化替代
- 人工智能等新技术融合应用
五、结论
2021年,中国计算机系统集成行业竞争激烈,市场集中度较低。领先企业凭借技术、行业经验等优势占据较大市场份额。随着新技术应用和数字化转型深入,行业竞争格局将继续演变,企业需加强技术创新和行业解决方案能力,以提升竞争力。