计算机系统集成行业作为信息技术服务的重要组成部分,在推动企业数字化转型和信息化建设中发挥着关键作用。随着数字经济的深入发展,中国计算机系统集成行业呈现出蓬勃的发展态势。本文将全面剖析2022年中国计算机系统集成行业的全景图谱,包括市场规模、竞争格局、发展趋势等方面,为行业参与者提供有价值的参考。
一、行业概述
计算机系统集成是指根据用户需求,将硬件设备、软件、网络、数据库等各种信息技术产品和资源进行整合,构建完整的信息系统解决方案的过程。系统集成商在整个产业链中扮演着核心角色,连接上游软硬件供应商和下游最终用户,提供从咨询设计、项目实施到运维服务的全方位服务。
根据服务内容的不同,计算机系统集成可分为设备系统集成和应用系统集成两大类。设备系统集成主要涉及网络设备、服务器、存储设备等硬件系统的集成;应用系统集成则涵盖软件平台、中间件、应用系统等软件部分的集成。
二、市场规模分析
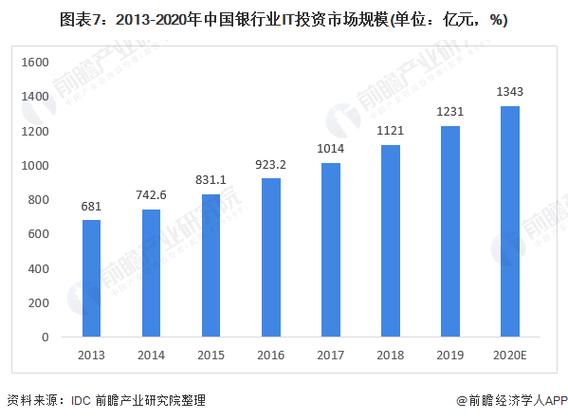
2022年,中国计算机系统集成市场规模持续扩大。据统计,2021年中国系统集成市场规模已达到约1.8万亿元,预计2022年将保持10%以上的增长率,市场规模有望突破2万亿元大关”。
从市场结构来看,设备系统集成仍占据较大比重,但应用系统集成增速更快。随着云计算、大数据、人工智能等新技术的广泛应用,系统集成服务的内涵和外延不断扩展,高附加值服务占比逐步提升。
区域分布方面,华北、华东和中南地区是计算机系统集成市场的主要集中地,其中北京、上海、深圳、广州等一线城市市场需求旺盛。随着国家区域发展战略的推进,中西部地区市场潜力正逐步释放。
三、竞争格局分析
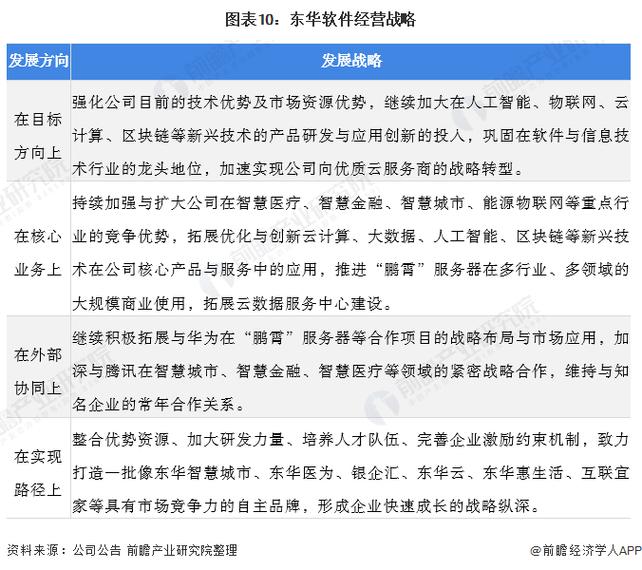
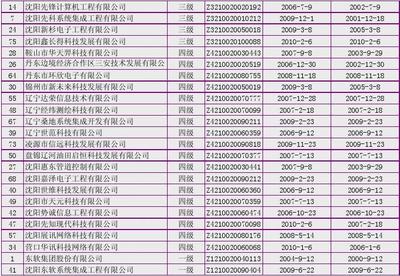
中国计算机系统集成行业竞争格局相对分散,市场集中度较低。2021年,行业CR10(前十家企业市场占有率)仅约20%左右。东软集团、太极股份、浪潮、华为、神州数码等企业占据市场领先地位,凭借丰富的行业经验、技术实力和客户资源,在政府、金融、电信等领域具有明显优势。
从企业类型来看,市场竞争主体包括IT厂商系集成商(如华为、浪潮)、软件企业系集成商(如东软、太极)以及专业系统集成商(如神州数码)。不同类型企业在细分市场各具特色,差异化竞争态势明显。
四、发展趋势展望:技术融合与模式升级
中国计算机系统集成行业将呈现以下发展趋势:
- 技术融合加速:随着云计算、物联网、人工智能等新一代信息技术的成熟,系统集成服务将更加智能化、平台化。集成商需要具备多技术融合能力,提供更复杂的解决方案。
- 行业应用深化:政策推动下,医疗、教育、制造等行业信息化需求将进一步释放,系统集成商需深耕垂直行业,提供定制化服务。
- 服务模式创新:为应对市场竞争,系統集成商将向产业链上下游延伸,提供咨询规划、运营维护等全生命周期服务,云MSP、数据智能服务等新模式也将不断涌现。”
- 自主可控需求增强:在国家信息安全战略指引下,国产化替代进程加速,集成商需加强自主研发和生态整合能力。
五、结论
2022年,中国计算机系统集成行业在数字化转型和新技术应用的驱动下继续保持增长势头。面对日益复杂的市场环境和技术变革,集成商需积极拥抱变化,加强技术创新和服务能力建设,以在竞争中获得优势。行业将向更高质量、更有效率、更加安全的方向发展,为数字中国建设提供有力支撑。’